M&A e Negociações

Política antitruste e análise de fusões e aquisições: entenda regras, critérios e como preparar sua empresa para uma venda mais segura.
Ouvir o artigo
A política antitruste pode mudar a estrutura, o risco e a negociação de uma venda empresarial. Entender a análise de fusões ajuda o vendedor a se preparar antes de receber uma proposta.
A política antitruste reúne regras e procedimentos para preservar a concorrência quando empresas se fundem, são adquiridas ou passam a exercer maior poder de mercado. No Brasil, o Cade examina atos de concentração, avalia efeitos sobre concorrentes, clientes, fornecedores, preços, qualidade, inovação e entrada de novos participantes. Para o empresário vendedor, essa análise pode influenciar o cronograma, as cláusulas do contrato, as condições de fechamento e até a viabilidade da operação. A preparação envolve organizar informações de mercado, contratos, clientes, fornecedores, participações societárias e potenciais sobreposições entre as empresas.
Política antitruste é o conjunto de normas, instituições e procedimentos usados para proteger a concorrência e impedir que uma operação empresarial prejudique o funcionamento de um mercado.
Ela alcança condutas de empresas com poder econômico e operações que alteram a estrutura concorrencial. Entre os exemplos estão fusões, incorporações, aquisições de controle ou de participações relevantes e determinados acordos entre agentes econômicos.
O foco não está em impedir todo crescimento empresarial. Uma aquisição pode ampliar a capacidade produtiva, integrar uma cadeia de fornecimento, preservar uma empresa em dificuldade ou gerar investimentos. A preocupação surge quando a operação pode eliminar rivalidade, dificultar a entrada de concorrentes ou aumentar a dependência de clientes e fornecedores.
O Cade descreve sua atuação na análise de fusões e aquisições como uma forma de evitar monopólios e impedir que uma empresa domine o mercado. Na prática, a autoridade procura compreender como a transação modifica as alternativas disponíveis para quem compra, vende ou contrata.
Para o empresário que pretende vender, antitruste não deve aparecer apenas quando o contrato já está assinado. A existência de concorrência direta entre comprador e alvo, a concentração de clientes ou a força de uma marca podem influenciar a escolha do comprador, a estrutura da proposta e as condições necessárias para concluir o negócio.
Fusões e aquisições são operações pelas quais empresas combinam suas atividades, transferem participação societária ou passam a ter novo controlador.
Fusão costuma indicar a combinação de empresas em uma estrutura integrada. Aquisição ocorre quando uma pessoa ou empresa compra ações, quotas, ativos ou controle de outro negócio. Na prática, a transação pode combinar compra de participação, reorganização societária, transferência de ativos e contratos de operação.
Para o vendedor, uma aquisição envolve muito mais que encontrar alguém disposto a pagar. O processo normalmente passa por preparação, apresentação da oportunidade, acordo de confidencialidade, negociação, valuation, due diligence, definição das condições de fechamento e elaboração dos documentos definitivos. O aperto de mãos não encerra a operação: informações descobertas depois podem afetar preço, retenções, garantias e a própria conclusão.
Fusão e aquisição também podem produzir efeitos antitruste mesmo quando a linguagem comercial parece simples. Uma compra de participação minoritária pode oferecer acesso a informações estratégicas, influência sobre decisões ou vínculos comerciais capazes de alterar a concorrência. Por isso, a análise depende da substância econômica da operação, e não apenas do nome dado ao contrato.
O valuation estima o valor econômico do negócio com base em sua capacidade de gerar resultados e nos riscos envolvidos. A due diligence identifica passivos, inconsistências e obrigações. A análise antitruste examina o efeito da transação sobre a competição. São trabalhos distintos, embora os achados de um devam ser considerados pelos demais.
A análise antitruste é importante porque pode definir se a operação será aprovada, aprovada com condições ou impedida, além de influenciar o risco percebido pelo comprador.
Uma transação pode parecer atraente sob a ótica financeira e ainda enfrentar obstáculos concorrenciais. Se comprador e vendedor competem pelos mesmos clientes, se os produtos são substitutos próximos ou se a operação reúne ativos indispensáveis, a autoridade pode investigar com maior profundidade.
A consequência para o vendedor aparece na negociação. O comprador pode pedir declarações específicas, cooperação durante o processo, condições para o fechamento, divisão de riscos e mecanismos de indenização. Também pode defender uma estrutura que reduza sobreposição entre atividades. Essas exigências afetam segurança, previsibilidade e distribuição do valor econômico entre as partes.
A Federal Trade Commission, dos Estados Unidos, explica que a análise de fusões busca impedir operações capazes de reduzir a concorrência e elevar preços, reduzir qualidade ou limitar inovação. Esses efeitos ajudam a compreender por que a avaliação concorrencial vai além da participação de mercado: serviços, tecnologia, atendimento, variedade e desenvolvimento futuro também importam.
O Cade informou que analisou 424 fusões e aquisições em 2026, com 401 aprovações sem restrições. O dado mostra que a análise não significa automaticamente uma barreira ao negócio. Ainda assim, cada operação precisa ser estudada em seu contexto, pois uma aprovação sem restrições em determinado setor não antecipa o resultado de outra operação.
A Gordon Valuations recomenda que o vendedor trate o risco antitruste como parte da preparação estratégica. Antecipar sobreposições, dependências e alternativas de estrutura permite conversar com potenciais compradores com mais clareza, sem transformar uma questão regulatória em surpresa durante a diligência.
No Brasil, a análise antitruste é conduzida principalmente pelo Sistema Brasileiro de Defesa da Concorrência, com o Cade exercendo funções de investigação, decisão e orientação institucional.
A legislação brasileira de defesa da concorrência estabelece critérios para apurar infrações contra a ordem econômica e examinar atos de concentração. A autoridade pode avaliar se a operação altera a estrutura do mercado, cria poder econômico relevante ou produz efeitos que mereçam remédios concorrenciais.
Em termos práticos, as partes precisam verificar se a operação deve ser notificada antes de sua consumação. A obrigação depende dos critérios legais aplicáveis às empresas envolvidas e à operação. A análise deve ser feita com apoio jurídico especializado, porque a classificação incorreta pode gerar riscos regulatórios e contratuais.
A notificação reúne informações sobre as empresas, os produtos e serviços afetados, os concorrentes, os clientes, os fornecedores e a lógica econômica da operação. A qualidade da apresentação importa. Informações incompletas, inconsistentes ou excessivamente genéricas podem dificultar a compreensão do caso e prolongar discussões.
O Cade informa que a Guia de Recolhimento da União para protocolar a notificação de ato de concentração é de R$ 85.000,00. Esse valor é uma despesa administrativa da notificação, não um indicador do valor da empresa nem uma estimativa do custo total da operação.
A legislação e sua aplicação podem evoluir. O empresário deve solicitar orientação de advogado especializado em direito concorrencial para confirmar obrigações, prazos processuais, documentos e efeitos da estrutura escolhida, sem tratar este artigo como parecer jurídico.
Descubra como nossos serviços podem ajudar na sua jornada empresarial.
Falar no WhatsApp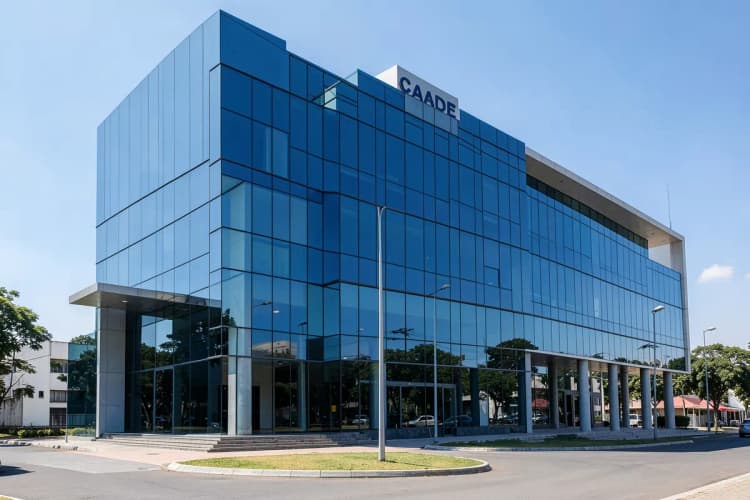
O Cade é o principal órgão regulador brasileiro na defesa da concorrência e na análise de atos de concentração, apoiado pelas estruturas do Sistema Brasileiro de Defesa da Concorrência.
O Tribunal Administrativo de Defesa Econômica decide processos e atos de concentração dentro das competências do Cade. A Superintendência Geral conduz análises, instruções e investigações, enquanto o Departamento de Estudos Econômicos contribui com avaliações econômicas e estudos sobre mercados. As competências internas podem ser organizadas de forma específica em cada caso.
Outras instituições públicas podem aparecer na operação conforme o setor, o tipo de ativo e a matéria envolvida. Uma transação pode exigir interlocução com órgãos reguladores setoriais, autoridades de mercado de capitais, entidades de proteção de dados ou administrações tributárias. Essas análises não substituem a avaliação concorrencial.
Para o vendedor, o ponto central é mapear desde cedo quais autorizações e comunicações podem ser necessárias. Contratos com órgãos públicos, concessões, licenças, exploração de infraestrutura essencial ou forte concentração regional podem chamar atenção de diferentes autoridades.
A preparação também exige definir quem reunirá os dados e quem responderá a pedidos de esclarecimento. O comprador costuma liderar a estratégia regulatória, mas o vendedor conhece a operação, os clientes, a formação de preços e as particularidades comerciais. A cooperação precisa ser delimitada por confidencialidade e pelo contrato.
A referência estrangeira pode ser útil para entender tendências, mas a análise brasileira deve considerar o mercado nacional, a legislação local e a atuação efetiva do Cade. Não convém importar conclusões de outras jurisdições sem verificar sua adequação ao caso brasileiro.
Os critérios centrais incluem definição do mercado relevante, participação das empresas, nível de concentração, rivalidade, barreiras à entrada, poder de negociação, efeitos sobre clientes e eficiências econômicas.
O mercado relevante é analisado sob dimensões de produto e geografia. A pergunta é quais alternativas realmente substituem a oferta da empresa e em qual área os clientes podem procurar essas alternativas. Um produto parecido no catálogo não é necessariamente um substituto efetivo, se houver diferença de preço, qualidade, disponibilidade, tecnologia ou público atendido.
A autoridade examina a posição das empresas antes e depois da operação. Também observa concorrentes atuais, potenciais entrantes, capacidade ociosa, acesso a insumos, canais de distribuição, propriedade intelectual, reputação e custos para mudar de fornecedor. Uma participação expressiva pode exigir explicação, mas o percentual isolado não resolve a análise.
A qualidade dos dados é decisiva. O vendedor deve conseguir explicar receita por produto, região e perfil de cliente, concentração de vendas, contratos de exclusividade, políticas comerciais, capacidade produtiva e principais concorrentes. Registros internos que tratam empresas diferentes como concorrentes em uma apresentação comercial podem ser relevantes para a leitura do caso.
Eficiências podem ser consideradas quando são verificáveis, específicas da operação e capazes de beneficiar o mercado. Economias de custo que apenas aumentem a margem do comprador, sem benefício para clientes ou sem comprovação, tendem a ter menor força argumentativa. A análise também pode considerar inovação, qualidade, variedade e continuidade do fornecimento.
Os contatos entre as equipes devem observar cuidado concorrencial antes do fechamento. Troca indevida de preços futuros, listas de clientes, margens ou estratégia comercial pode criar risco mesmo quando a operação ainda não foi concluída. O protocolo de compartilhamento de informações deve ser desenhado com orientação jurídica.
Fusões e aquisições podem ampliar eficiência e investimento, mas também podem reduzir rivalidade, elevar preços, limitar escolhas, diminuir inovação ou aumentar a dependência de clientes e fornecedores.
Os efeitos positivos aparecem quando a combinação elimina duplicidades, melhora a logística, amplia capacidade de investimento ou permite oferecer produtos que nenhuma das empresas conseguiria desenvolver sozinha. Em setores intensivos em tecnologia, a integração pode acelerar pesquisa e criar uma plataforma mais robusta. Esses ganhos precisam ser demonstrados, não apenas afirmados.
Os riscos surgem quando a operação remove um concorrente importante, reúne ativos difíceis de replicar ou fecha canais de acesso ao mercado. A empresa resultante pode ter maior poder para impor condições comerciais, reduzir qualidade ou transferir custos aos clientes. Fornecedores também podem perder alternativas de venda, especialmente em mercados regionais concentrados.
A operação pode afetar inovação de modo menos visível. Um comprador que adquire uma tecnologia emergente pode incorporá-la, mas também pode reduzir o incentivo para desenvolver soluções concorrentes. Por isso, planos de pesquisa, equipes técnicas, patentes e projetos em andamento podem ser relevantes para entender o efeito futuro da transação.
Quando identifica riscos, a autoridade pode aprovar a operação com remédios. Eles podem envolver venda de ativos, manutenção de acesso, limites a determinadas práticas, preservação de contratos ou compromissos de comportamento. Para o vendedor, cada remédio pode alterar o perímetro do negócio, a percepção do comprador e a alocação de responsabilidades no contrato.
O resultado concorrencial também influencia o valor estratégico da empresa. Um ativo que oferece acesso diferenciado a clientes pode interessar muito a um comprador, mas justamente por isso receber exame mais intenso. Avaliar esse equilíbrio ajuda a evitar projeções que dependam de sinergias ainda não comprovadas.
A preparação começa antes da abordagem ao mercado, com diagnóstico concorrencial, organização documental e definição de uma estratégia para responder a sobreposições e pedidos de informação.
O vendedor deve construir um mapa do negócio. Inclua produtos, serviços, regiões, clientes, fornecedores, canais, concorrentes percebidos pela equipe comercial e ativos essenciais. Registre também participações societárias, acordos de distribuição, exclusividades, contratos de longo prazo e relações com agentes públicos.
Depois, revise a qualidade das informações. Receita, margens, volumes e clientes precisam seguir critérios consistentes. Diferenças entre apresentações comerciais, demonstrações financeiras, contratos e bases internas podem gerar perguntas desnecessárias. A revisão preventiva também ajuda a separar o que é informação confidencial, dado pessoal, segredo industrial ou material que pode ser compartilhado sob regras específicas.
A due diligence preventiva complementa essa preparação. Ela permite identificar passivos trabalhistas, tributários, contratuais e ambientais antes que o comprador os use para pedir desconto, retenção ou mudança na estrutura. Avaliação econômica e due diligence têm funções diferentes: uma estima valor, a outra investiga riscos e obrigações. Ambas devem ser coordenadas com a análise antitruste.
Prepare uma narrativa econômica para a operação. Explique por que o comprador é um adquirente plausível, quais eficiências podem ser obtidas, quais benefícios chegam aos clientes e como a empresa continuará competindo. Evite alegações genéricas de sinergia. Uma explicação apoiada em dados operacionais é mais útil para a negociação e para eventual interação regulatória.
Defina governança para o processo. Escolha responsáveis por documentos, dados, comunicação com o comprador e respostas a autoridades. Também estabeleça um protocolo para reuniões e compartilhamento de informações concorrencialmente sensíveis. A consulta a advogado especializado é necessária para avaliar notificações, interação com o Cade e limites legais de troca de informações.
Por fim, conecte o diagnóstico antitruste ao valuation e ao contrato. Uma condição regulatória pode afetar o cronograma de fechamento, a obrigação de cooperar, a alocação de riscos e a parcela variável do preço. A Gordon Valuations atua com valuation, preparação para venda e assessoria em M&A, integrando análise econômica e decisões de negociação conforme o escopo de cada projeto.
Descubra como nossos serviços podem ajudar na sua jornada empresarial.
Falar no WhatsApp