M&A e Negociações

Dívida líquida, capital de giro, retenções e earn-out: entenda por que o valor anunciado na venda da empresa não é o que chega ao vendedor.

Gordon Valuations
Publicado
Atualizado
Tempo leitura
4 min
Áudio
5 min
Ouvir o artigo
É comum o empresário receber uma proposta, fazer as contas em cima do número anunciado e, meses depois, no fechamento, descobrir que o valor efetivamente recebido é bem menor. Na maioria das vezes não houve má-fé. Houve ajuste de preço, um mecanismo previsto desde a carta de intenção e que pouca gente lê com atenção.
Entender como esses ajustes funcionam é uma das proteções mais importantes para quem vende uma empresa de médio porte.
Quando o comprador fala em "valor da empresa", normalmente se refere ao valor do negócio como um todo, sem considerar como ele é financiado. Para chegar ao que será pago aos sócios, esse valor passa por uma ponte:
menos a dívida (empréstimos, financiamentos, debêntures, parcelamentos tributários);
mais o caixa disponível;
mais ou menos a diferença de capital de giro em relação a um nível considerado normal;
menos itens equiparados a dívida, que o comprador vai procurar na due diligence.
O resultado é o valor das quotas ou ações, que é o que interessa ao vendedor. Se quiser se aprofundar no tratamento do caixa, leia também caixa na venda da empresa: quanto fica com o comprador e quanto o vendedor pode retirar.
É aqui que mora a maior parte das surpresas. Além dos empréstimos bancários, o comprador tende a tratar como dívida:
tributos parcelados ou em atraso;
contingências trabalhistas, tributárias e cíveis consideradas prováveis;
dividendos declarados e não pagos;
férias, 13º e bônus acumulados;
adiantamentos de clientes por serviços ou produtos ainda não entregues;
investimentos atrasados que o comprador terá de fazer logo após a compra.
Cada item desses é discutível. A lista e os critérios devem ser negociados antes da assinatura, e não descobertos no fechamento.
O comprador espera receber a empresa com capital de giro suficiente para operar normalmente: estoques, contas a receber e contas a pagar em níveis usuais. Para isso, as partes definem um nível de referência, normalmente com base na média dos últimos meses.
Se no fechamento o capital de giro estiver abaixo da referência, o preço é reduzido. Se estiver acima, o vendedor recebe a diferença. O problema aparece quando a referência é definida sem considerar a sazonalidade do negócio. Uma empresa que vende mais no segundo semestre, por exemplo, pode ser prejudicada se o fechamento acontecer num mês de capital de giro tipicamente baixo.
Descubra como nossos serviços podem ajudar na sua jornada empresarial.
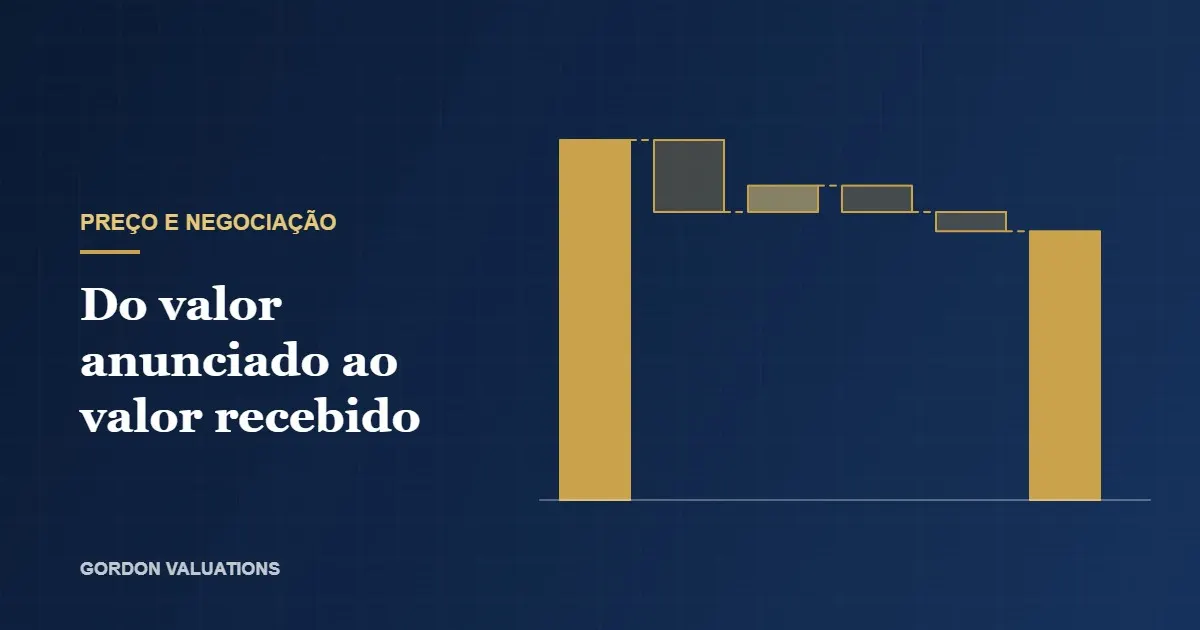
Falar no WhatsAppPara ilustrar com números redondos e fictícios: uma proposta de R$ 60 milhões pelo valor da empresa. A empresa tem R$ 12 milhões de empréstimos, R$ 4 milhões em caixa, R$ 3 milhões de tributos parcelados e capital de giro R$ 2 milhões abaixo da referência no fechamento. Desse valor ainda são retidos R$ 5 milhões como garantia por dois anos.
Valor da empresa: R$ 60 milhões
(-) Empréstimos: R$ 12 milhões
(+) Caixa: R$ 4 milhões
(-) Tributos parcelados: R$ 3 milhões
(-) Ajuste de capital de giro: R$ 2 milhões
= Valor das quotas: R$ 47 milhões
(-) Retenção em garantia: R$ 5 milhões
= Recebido no fechamento: R$ 42 milhões, antes dos impostos do vendedor
O anúncio foi de R$ 60 milhões. O vendedor recebe R$ 42 milhões no fechamento e, se tudo correr bem, mais R$ 5 milhões depois.
Existem dois mecanismos principais para fazer esses ajustes:
Contas de fechamento (completion accounts): o preço é ajustado com base em um balanço levantado na data do fechamento. É mais preciso, mas abre espaço para discussões depois da assinatura.
Caixa travado (locked box): o preço é fixado com base em um balanço de data anterior, e o vendedor se compromete a não retirar recursos da empresa até o fechamento. Dá mais previsibilidade ao vendedor, mas exige demonstrações confiáveis.
A escolha do mecanismo tem efeito direto no valor recebido e deve ser feita com apoio do assessor financeiro e do advogado.
Além dos ajustes, parte do preço pode ficar retida em conta garantia (escrow) para cobrir eventuais indenizações, ou pode depender do desempenho futuro da empresa, no earn-out. São instrumentos legítimos, mas precisam ter prazo, valor e critérios de liberação muito bem definidos.
conhecer a própria ponte de valor antes de receber propostas, com um valuation independente;
negociar na carta de intenção a definição de dívida e o nível de referência de capital de giro;
antecipar a revisão dos passivos, para que eles não apareçam como surpresa na due diligence;
comparar propostas pelo valor líquido e pelo cronograma de recebimento, e não pelo número anunciado.
Recebeu uma proposta ou está se preparando para vender? A Gordon Valuations ajuda o empresário a entender quanto a empresa vale e quanto, de fato, deve chegar ao vendedor. Agende uma conversa reservada: contato@avaliacaodeempresa.com.br ou WhatsApp (11) 97202-7735.

Escrito por
Fernando Dias CabralGordon Valuations
Fernando Cabral é especialista em avaliação de empresas e advisor de M&A, com quase 20 anos de experiência à frente da Gordon Valuations (desde 2007). Autor do Livro Avaliação de Empresas e os desafios que vão além do Fair Value.
Descubra como nossos serviços podem ajudar na sua jornada empresarial.
Falar no WhatsApp